-
decide的过去式与常见易错点
考试/政策问答相关的内容,报考须知是很多考生和家长关心的事。decide的过去式是decided,这一点常被单独问到,但容易出现问题的通常在动词变化、短语搭配和句型转换。今天小编围绕decide的过去式展开说明,把基本含义、三种常见词形、常见固定搭配以及实际使用场景放在一起梳理,帮助读者在基础语法训练中快速核对。感到兴趣的小伙伴和小编继续往下看吧
过去式:decided; 过去分词:decided; 现在分词:deciding;decide 基本解释及物动词决定; 决心; 解决; 裁决不及物动词决定; 下决心。
decided。一般动词过去式+ed,
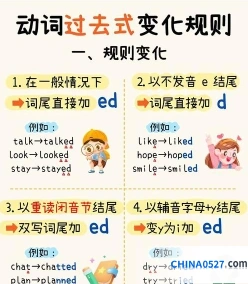
末尾是一个e且前面是辅音字母的,+的,
当然也不一定,如rise-rose.
固定搭配:
1、decide the truth :调查真相
2、decide victory or defeat :决定胜负
3、decide what is right and what is wrong :判断是非
4、decide already:已经决定
5、decide early :早早地决定
6、decide not much :没有决定
7、decide never much :从未决定
8、decide about :对…作出决定
9、decide about the matter :就此事作出决定
10、decide for oneself :由自己来决定
1、decide在短语的用法过程中,是比较常用的,decide to do sth决定做某事,后面跟to不定式,在英语的完形填空、阅读理解、写作文中,用到的范围还是比较广的。
2、decide常见的动词,在回答对应的英语问答,例如:周末去哪里游玩呢?这是一个问句,需要在所提问的问题中,进行回答,回答的开始,即为对应的答案,决定做某项活动,决定做某事,下定决定去做某事。
3、decide的短语使用频率比较高的有:decide for 作出有利于某的决定,decide in favour of 赞成做某事,decide on 决议;作出决定,decide upon 决定;decide against 决心不,决定不采取,决定反对,判决的意思,decide against 在两者中选择其一,deccide zbout (v+prep)决定,make a decision on sth 在某事上作出决定。
4、decide 用法短语及动词内容中,要注意decide词性的变化,其单词后面所跟的to 不定式,在不同的几个冠词of,on,upn,for,against等词性中,要注意使用的场景,认真研读,争取更好,更快地吸收。
材料专硕学什么课程内容专题解析
材料专业硕士(专硕)主要学习内容可以概括为以下几个方面:
学习材料的组成、结构和性能。
掌握材料的晶体学、热力学、力学等基础知识。
材料制备技术
学习各种材料的制备方法,如熔炼、溶液法、凝固法、气相沉积等。
培养掌握材料制备的技术和工艺。
材料性能测试与表征
学习材料性能测试的基本原理和方法。
掌握材料性能表征的技术手段,如电子显微镜、X射线衍射等。
材料应用与设计
学习材料在各个领域的应用,包括材料选择、产品设计和工程应用。
培养具备材料设计和应用的能力。
材料科学的前沿与应用研究
学习材料科学领域的前沿研究成果。
了解材料科学的最新发展趋势。
培养进行科学研究和创新的能力。
相关工程实践
侧重于材料工程的实践应用和技术创新。
课程设置与实际工程需求紧密结合,强调解决工程实际问题的能力。
材料专业硕士课程旨在培养具有坚实材料工程理论基础和专业知识,能够适应材料工程行业内发展动向,并掌握材料化学成分和组织结构的分析方法、材料制造过程的质量监控、材料的改进技术等。
企业发生销售时的相关会计分录写法
企业发生销售时,可通过应收账款、主营业务收入等科目进行相关的会计核算,涉及的会计分录都有什么?
企业发生销售分录
1、企业发生销售,会计分录为:
借:应收账款——公司名称
贷:主营业务收入(或其他业务收入)
应交税费——应交增值税(销项税额)
2、企业结转成本,会计分录为:
借:主营业务成本(或其他业务成本)
贷:库存商品
3、企业收到销售款项,会计分录为:
借:银行存款
贷:应收账款——公司名称
企业发生销售,确认销售商品收入时,应借记“应收账款”等资产类科目,并按确定的收入金额贷记“主营业务收入”或“其他业务收入”等科目,涉及应收取的增值税税额时,贷记“应交税费——应交增值税(销项税额)”科目。
主营业务收入和其他业务收入如何区分?
概念不同
主营业务收入是指企业持续的、主要的经营活动所取得的收入。主营业务收入在企业收入中所占的比重较大,它对企业的经济效益有着举足轻重的影响。
其他业务收入是指企业在主要经营活动以外从事其他业务活动而取得的收入,它在企业收入中所占的比重较小。
核算内容不同
“主营业务收入”科目核算内容包括销售商品、提供劳务等主营业务获得的收入等。
“其他业务收入”科目核算内容包括出租固定资产、出租无形资产、出租包装物和商品、销售材料、用材料进行非货币性交换(非货币性资产交换具有商业实质且公允价值能够可靠计量)或债务重组等实现的收入。